Vous possédez une moto qui a passé le cap des dix ou vingt ans et vous vous demandez comment l’assurer sans surpayer, ni vous voir refusé par votre assureur habituel ? La réponse dépend principalement de deux éléments : l’âge réel du véhicule et le statut de sa carte grise. Entre une immatriculation classique et la mention « véhicule de collection », les conditions d’acceptation, les garanties disponibles et le prix peuvent varier sensiblement. Cet article vous aide à clarifier ces critères avant toute souscription, à partir des règles officielles en vigueur en France.
Réponse directe : Une moto ancienne peut être assurée en carte grise normale, quel que soit son âge, tant qu’elle est en règle. La carte grise de collection, elle, n’est accessible qu’aux véhicules de plus de 30 ans qui ne sont plus produits. Ce statut facilite l’assurance via des contrats dédiés, mais implique des règles d’usage à connaître avant de choisir.
Qu’est-ce qu’une moto ancienne et quand devient-elle un véhicule de collection ?
Dans le langage courant, une « moto ancienne » désigne un deux-roues qui a quelques années au compteur, souvent plus de 10 ou 15 ans. Mais cette notion n’a aucune valeur administrative. Pour l’État et pour les assureurs, le seul statut officiellement reconnu est celui de véhicule de collection, matérialisé par une mention spécifique sur la carte grise.
D’après la documentation officielle de la FFVE, deux conditions principales doivent être réunies pour obtenir la mention collection : le véhicule doit avoir été construit ou immatriculé il y a plus de 30 ans, et le modèle ne doit plus être produit. Une moto de 12, 15 ou 25 ans peut donc parfaitement rouler et être assurée en carte grise normale, sans jamais basculer dans ce statut.
Point à retenir : l’âge seul ne suffit pas. Une moto de plus de 30 ans n’est pas « de collection » automatiquement : il faut une démarche volontaire auprès de l’ANTS avec une attestation FFVE pour obtenir la mention sur le certificat d’immatriculation.
Pour les assureurs, l’âge du véhicule reste un critère déterminant. Plus la moto est ancienne, plus la valeur de remplacement devient difficile à établir, et plus la couverture tous risques classique perd de son sens. C’est à ce stade que se pose la question du prix et de la pertinence d’un contrat dédié : vous pouvez consulter notre dossier sur le prix d’une assurance moto ancienne pour situer les ordres de grandeur avant de décider.
Carte grise normale ou carte grise de collection : quel impact sur l’assurance ?
Le choix entre une carte grise classique et une carte grise de collection n’est pas qu’une formalité administrative. Il modifie à la fois la manière dont les assureurs évaluent votre moto et les règles qui s’appliquent à son usage. Chaque statut présente ses avantages et ses contraintes.
Les conditions d’obtention de la mention collection
Pour passer sa moto en carte grise de collection, trois éléments sont nécessaires : un véhicule de plus de 30 ans, un modèle qui n’est plus produit, et une attestation délivrée par la Fédération Française des Véhicules d’Époque. Selon une réponse ministérielle publiée par l’Assemblée nationale, la FFVE est habilitée par le ministère chargé des transports à délivrer cette attestation d’authenticité. La demande est ensuite déposée sur le site de l’ANTS.
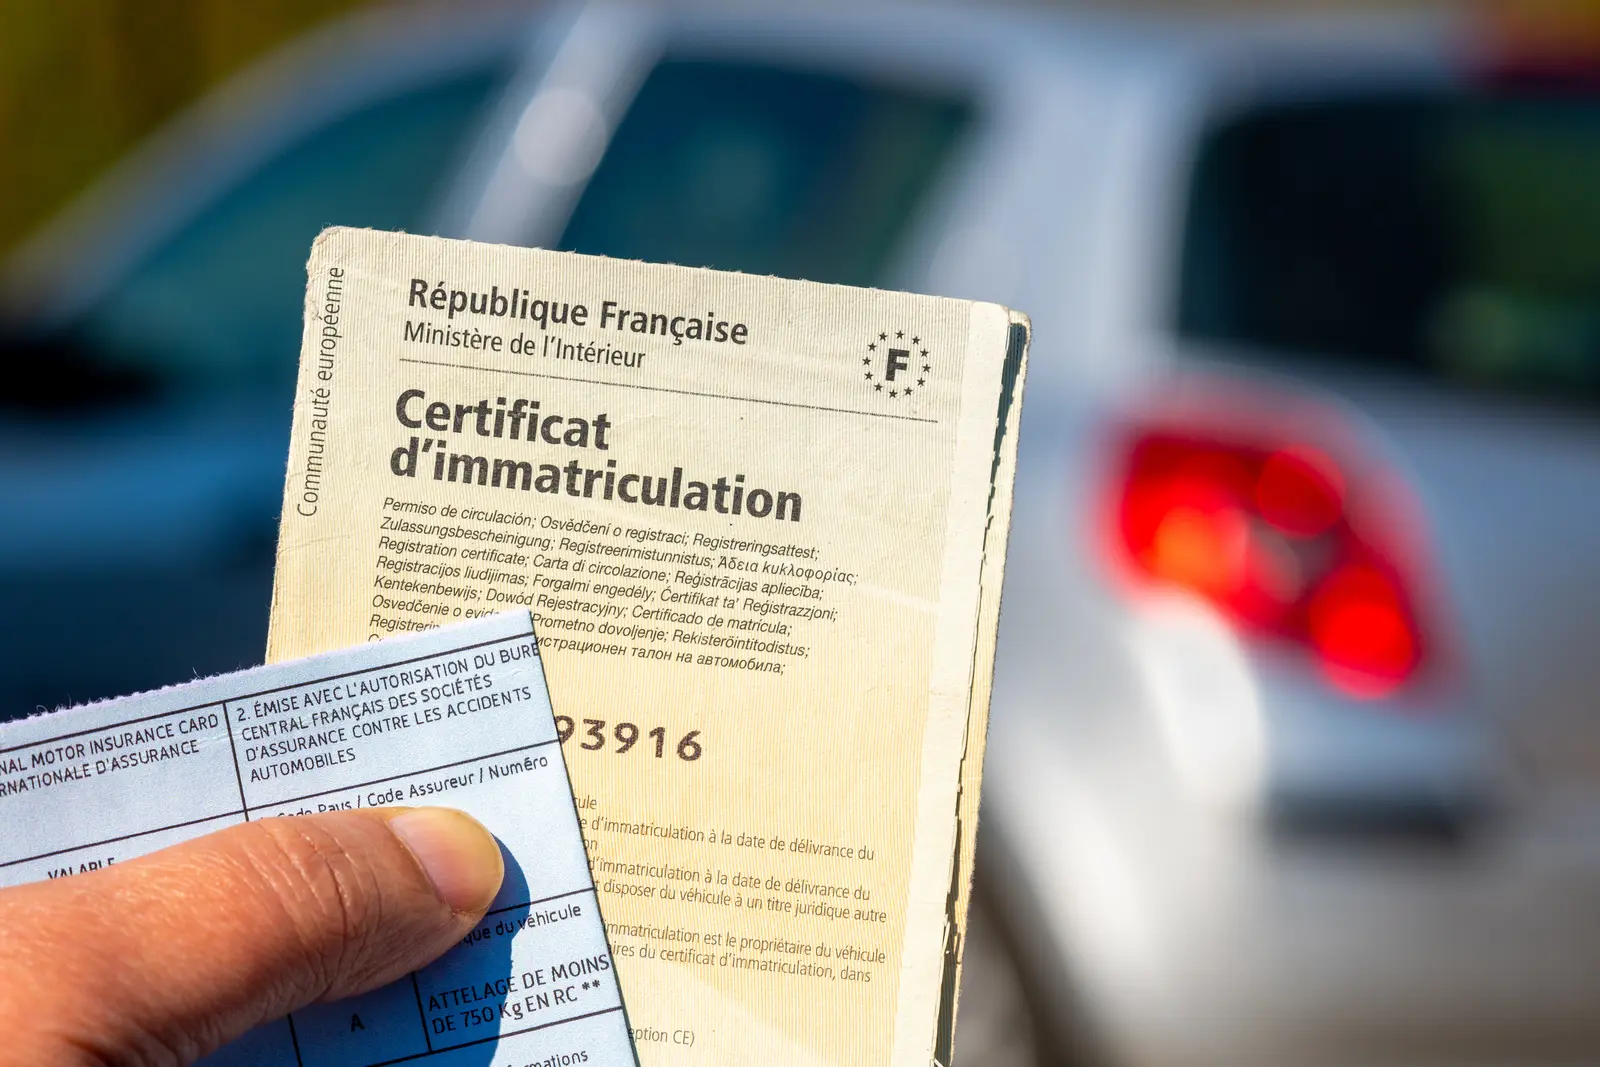
Ce que change le statut collection au quotidien
Le principal avantage administratif concerne le contrôle technique. D’après Service-Public.fr cité dans un guide sur le contrôle technique des voitures anciennes, les véhicules particuliers au statut collection sont soumis à un contrôle tous les 5 ans, contre 2 ans en régime normal. Pour les motocycles, les règles spécifiques sont à vérifier au cas par cas avec les services compétents.
Côté assurance, le statut collection rassure généralement l’assureur sur la nature patrimoniale du véhicule. Il ouvre l’accès à des contrats spécialisés, souvent proposés avec une valeur agréée plutôt qu’une valeur de marché standard. En contrepartie, certains contrats collection prévoient des conditions d’usage particulières : usage principalement de loisir, kilométrage limité, interdiction ou restriction d’utilisation pour les trajets domicile-travail quotidiens.
Point de vigilance sur l’usage : les restrictions d’usage ne sont pas identiques d’un contrat à l’autre. Avant de basculer en carte grise de collection, lisez attentivement les conditions générales du contrat visé : certaines interdisent les déplacements professionnels réguliers, d’autres les tolèrent sous conditions. Vérifiez systématiquement ce point auprès de l’assureur.
Comparatif synthétique des deux statuts
Pour y voir plus clair avant de décider, voici une vue d’ensemble des différences pratiques entre les deux immatriculations pour un usage moto.
| Critère | Carte grise normale | Carte grise de collection |
|---|---|---|
| Âge minimum du véhicule | Aucun | Plus de 30 ans |
| Modèle encore produit | Indifférent | Doit avoir cessé d’être produit |
| Démarche spécifique | Immatriculation classique | Attestation FFVE puis ANTS |
| Usage de la moto | Libre (quotidien, loisir, travail) | Souvent restreint selon le contrat |
| Type de contrat | Assurance moto classique | Contrat spécialisé collection accessible |
Comment choisir les bonnes garanties pour une moto ancienne ?
Une fois le statut tranché, reste à décider du niveau de couverture. Pour une moto ancienne, la logique diffère souvent d’un deux-roues récent : la valeur à l’argus peut être très faible alors que la valeur réelle, patrimoniale ou de remplacement, est bien supérieure. Les garanties doivent refléter cet écart.
La responsabilité civile : le socle légal
Comme pour toute moto en circulation, la garantie responsabilité civile, dite « assurance au tiers », est obligatoire. Elle couvre les dommages causés aux autres usagers, mais pas votre propre machine. Pour une moto peu utilisée, de faible valeur de marché mais sans intérêt patrimonial particulier, elle peut suffire.
La valeur agréée pour les machines à vraie valeur
Dès que la moto présente une valeur de collection, de restauration ou simplement supérieure à sa cote, la valeur agréée devient un critère central. Cette modalité consiste à fixer, dès la souscription, une valeur contractuelle de la moto reconnue par l’assureur en cas de sinistre total. Elle évite les mauvaises surprises d’un remboursement calculé sur une cote d’occasion dévalorisée.
Pour l’estimer, l’assureur peut demander des photos, des factures de restauration, un rapport d’expert ou s’appuyer sur une cote officielle de référence. Cette approche est particulièrement adaptée aux motos de collection ou de caractère.
Les garanties intermédiaires à envisager
Entre le minimum légal et la couverture tous risques, plusieurs garanties méritent d’être étudiées selon l’usage réel du deux-roues :
- Vol et incendie : utile si la moto stationne régulièrement à l’extérieur ou dans un garage non sécurisé.
- Dommages tous accidents : rarement pertinente sur une moto ancienne faute de pièces disponibles à neuf.
- Assistance : à adapter aux sorties envisagées (0 km du domicile ou franchise kilométrique).
- Protection du conducteur : importante quel que soit l’âge de la moto, car elle couvre vos propres dommages corporels.
- Garantie équipement : à envisager si vous roulez avec un casque et un équipement de valeur.
- Usage occasionnel, moto de faible valeur :
Responsabilité civile seule, complétée au besoin d’une protection du conducteur.
- Usage loisir régulier, moto de valeur patrimoniale :
Formule intermédiaire avec vol, incendie, assistance et valeur agréée.
- Usage quotidien d’une moto ancienne qui n’est pas en collection :
Contrat moto classique avec garanties adaptées à l’exposition réelle (trajet, stationnement).
- Moto réellement de collection, usage loisir :
Contrat spécialisé collection avec valeur agréée et garanties sur mesure.
Quel prix pour assurer une moto ancienne et quand choisir une offre spécialisée ?
Le coût d’une assurance moto ancienne n’obéit pas à une règle unique. Il dépend du statut du véhicule, de son usage, du profil du conducteur et du marché auquel vous vous adressez. Il n’est pas rare qu’un assureur généraliste refuse purement et simplement un dossier ou propose une surprime significative.
Pourquoi certains assureurs refusent ou surtarifient
Plusieurs raisons expliquent ces refus : difficulté à évaluer la valeur réelle du véhicule, pièces détachées rares, risque de vol élevé sur certains modèles de caractère, ou absence de dispositifs antivol modernes. L’assureur raisonne sur ses propres barèmes, souvent calibrés pour des motos récentes.
Les facteurs qui pèsent sur le tarif
Les principaux leviers de tarification restent classiques, mais s’appliquent différemment pour une moto ancienne :
- L’âge et le modèle : certaines motos d’époque sont très recherchées et donc exposées au vol.
- La valeur assurée : plus la valeur agréée est élevée, plus la prime augmente proportionnellement.
- L’usage déclaré : loisir, kilométrage limité et stationnement en garage fermé font baisser la cotisation.
- Le profil du conducteur : ancienneté du permis, antécédents, bonus-malus et expérience moto.
- Le lieu de stationnement : garage fermé, box, extérieur dans un département plus ou moins exposé.
Quand une offre spécialisée devient pertinente
Les contrats spécialisés collection sont pensés pour les motos qui ne rentrent pas dans les grilles classiques. Ils proposent généralement une valeur agréée, acceptent plus facilement les véhicules anciens, et calibrent leurs garanties sur un usage loisir plutôt que quotidien. En contrepartie, ils encadrent plus strictement les conditions d’utilisation.
Pour approfondir les enjeux de couverture propres à ces machines, cette lecture externe sur les risques spécifiques d’une moto de collection complète utilement la réflexion avant de solliciter des devis.
Dans quels cas se tourner vers un contrat spécialisé ?
- Moto éligible au statut collection avec usage de loisir.
- Refus répétés des assureurs généralistes.
- Besoin d’une valeur agréée réaliste.
- Motos à valeur patrimoniale ou restaurée.
- Usage saisonnier ou kilométrage limité.
- Moto ancienne mais utilisée au quotidien.
- Trajet domicile-travail régulier.
- Véhicule inéligible au statut collection.
- Besoin de garanties sans restriction d’usage.
- Faible valeur et usage très ponctuel.
Cas pratique
Un propriétaire possède une moto japonaise de 1988, restaurée, utilisée uniquement le week-end entre avril et octobre. Son assureur habituel propose une couverture au tiers sans tenir compte de la restauration. En passant la moto en carte grise de collection via la FFVE, il peut souscrire un contrat spécialisé avec valeur agréée reflétant les factures de restauration, en acceptant un usage limité au loisir. Ce cas est fourni à titre illustratif et doit toujours être confirmé par un devis personnalisé auprès d’un professionnel.
Questions fréquentes sur l’assurance d’une moto ancienne
Quelques interrogations reviennent systématiquement avant la souscription. Voici les réponses de principe, à ajuster avec votre assureur en fonction de votre situation personnelle.
Le statut de collection est-il obligatoire pour être assuré ?
Non. Une moto ancienne, même de plus de 30 ans, peut tout à fait rester en carte grise normale et être assurée par un contrat moto classique. Le statut collection est une option, pas une obligation.
Peut-on rouler tous les jours avec une moto assurée en collection ?
Cela dépend du contrat souscrit. De nombreux contrats collection prévoient un usage principalement de loisir et encadrent les trajets quotidiens, notamment domicile-travail. Vérifiez systématiquement les conditions générales avant de signer.
Que faire si les assureurs classiques refusent ma moto ?
Vous pouvez vous tourner vers un courtier spécialisé ou un assureur dédié aux véhicules anciens et de collection. Si tous les assureurs refusent, le Bureau central de tarification peut être saisi pour obtenir une couverture au tiers obligatoire.
La valeur de la moto est-elle fixée à la souscription ou en cas de sinistre ?
Avec une garantie en valeur de marché, elle est évaluée au moment du sinistre, souvent à la cote d’occasion. Avec la valeur agréée, elle est fixée contractuellement à la souscription, sur la base de justificatifs (photos, factures, expertise), ce qui sécurise l’indemnisation.
Faut-il repasser par la FFVE après chaque restauration ?
L’attestation FFVE est délivrée pour l’obtention de la mention collection. Pour toute modification significative du véhicule ou en cas de doute sur son éligibilité, il est recommandé de consulter directement la fédération ou votre assureur.
Avant de trancher entre carte grise normale et carte grise de collection, prenez le temps de confronter votre usage réel aux restrictions éventuelles du contrat visé, et demandez systématiquement plusieurs devis. Un échange avec un conseiller spécialisé reste la meilleure manière de valider la cohérence entre la valeur de votre moto, votre pratique et la couverture souscrite.